Profit Tutor

Capturas de pantalla
Detalles
- Valoración
- 23.00 reseñas
- Versión
- 3.0
- Desarrollador
- Jadesoft Studios
Análisis de Norviv
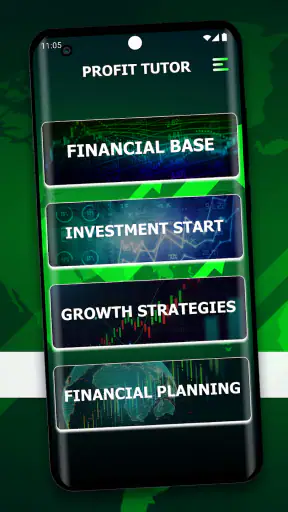
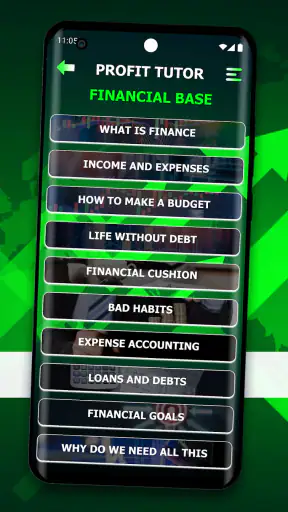
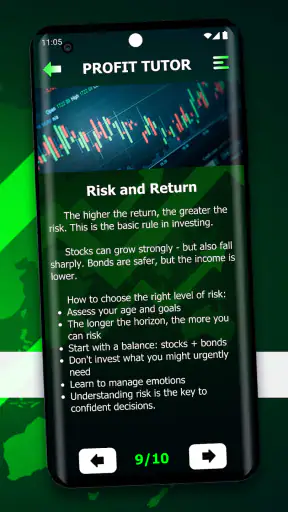
Cuando una aplicación de finanzas promete ayudarme a entender mejor el dinero, lo primero que busco no es una colección de frases motivadoras, sino una experiencia que pueda encajar en la vida diaria. Con Profit Tutor la impresión inicial es la de una herramienta sencilla para acercarse a los conceptos financieros sin convertir el móvil en una hoja de cálculo complicada. La he visto como una opción especialmente interesante para usar en casa, incluso en un dispositivo compartido, siempre que cada persona tenga claro qué información introduce y qué espera obtener.
La propuesta de Jadesoft Studios se sitúa dentro de las aplicaciones de finanzas y llega con una idea fácil de entender: servir como punto de partida para mejorar la relación con el dinero. Es gratuita, tiene clasificación PEGI 3 y funciona desde Android 8.1. Su versión actual es la 3.0, un detalle importante para quienes conservan teléfonos que ya no reciben las versiones más recientes del sistema. No hace falta presentar la aplicación como una solución profesional para que resulte útil; su valor está precisamente en hacer que el primer paso parezca menos intimidante.
Cómo encaja en una casa con un móvil compartido
El escenario más realista para esta aplicación no es necesariamente el de una persona aislada que registra cada movimiento financiero con disciplina perfecta. También puede ser el de una pareja, una familia o varias personas que utilizan la misma tableta o teléfono para aprender, revisar ideas y hablar sobre objetivos económicos. En ese contexto, Profit Tutor puede funcionar como un apoyo para iniciar conversaciones, pero no conviene tratarla como una cuenta común de toda la casa.
Yo separaría desde el principio tres usos distintos. Una persona puede explorar la aplicación para familiarizarse con los conceptos; otra puede usarla para ordenar sus propios objetivos; y el grupo puede aprovechar lo aprendido para hablar de gastos, ahorro o prioridades. Mezclar esas tres cosas sin cuidado suele crear confusión. Una cifra introducida por alguien puede parecer un dato familiar cuando en realidad pertenece a su situación personal.
Por eso, mi recomendación para un dispositivo compartido es sencilla: antes de empezar, decidid quién va a utilizarla y con qué finalidad. Si el objetivo es aprender, evitad introducir información sensible o demasiado concreta. Si se va a utilizar para organizar una situación real, conviene que la persona responsable revise lo que queda visible al terminar. La aplicación puede acompañar una conversación financiera, pero no sustituye los límites entre las cuentas y responsabilidades de cada usuario.
Este matiz es más importante de lo que parece. En una casa, el móvil puede pasar de una mano a otra en pocos minutos. Un adulto puede dejarlo a un menor para que explore, una pareja puede turnarse para revisar una idea y otra persona puede abrir la aplicación por curiosidad. La clasificación PEGI 3 hace que resulte apropiada desde el punto de vista de edad del contenido, pero eso no significa que todos deban manejar de la misma forma los datos económicos que aparezcan en pantalla.
Empezar sin convertir el aprendizaje en una tarea pesada
Yo empezaría con una sesión breve y con una pregunta concreta: ¿qué quiero entender mejor? Puede ser la diferencia entre gastar y planificar, la manera de pensar en una meta o simplemente la necesidad de ordenar las prioridades del mes. Entrar sin un propósito suele llevar a tocar opciones al azar y abandonar antes de que la aplicación tenga oportunidad de aportar algo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
En un entorno familiar, una buena dinámica consiste en que cada persona formule su propia pregunta y luego explique qué ha entendido. Así se evita que una sola persona se convierta en la autoridad financiera del grupo. Profit Tutor resulta más útil cuando se usa como una guía para pensar, no como una voz definitiva que decide por todos.
También recomiendo no empezar con los números más delicados del hogar. Para una primera prueba basta con trabajar con cantidades aproximadas o con un ejemplo ficticio. De esa manera se puede comprobar si la forma de uso encaja con la familia sin exponer ingresos, deudas, gastos médicos u otra información privada. Esta precaución no es una función especial de la aplicación; es una manera sensata de utilizar cualquier herramienta financiera en un dispositivo al que acceden varias personas.
Configuración, límites y forma de compartir la experiencia
Uno de los puntos que más me importa en una aplicación de este tipo es saber dónde termina la herramienta y dónde empieza la responsabilidad del usuario. Profit Tutor se puede instalar sin coste y su enfoque parece adecuado para quien quiere dar sus primeros pasos, pero yo no la colocaría en el centro de la gestión económica de una familia. Para presupuestos detallados, seguimiento de movimientos bancarios o trabajo conjunto con documentos, las alternativas especializadas suelen ofrecer un marco más completo.
La configuración inicial debería incluir una decisión sobre el nivel de detalle. Si el móvil es personal, quizá tenga sentido trabajar con objetivos más concretos. Si es compartido, prefiero mantener la sesión en un nivel educativo y evitar información que pueda interpretarse fuera de contexto. Esta diferencia entre uso personal y uso doméstico es una de las claves para no pedirle a la aplicación algo que no está pensada para resolver.
En mi experiencia, las herramientas de iniciación financiera tienen una ventaja clara: reducen la fricción. No obligan a empezar con un sistema perfecto ni con una clasificación exhaustiva de cada gasto. La desventaja es que pueden quedarse cortas cuando el usuario ya necesita seguimiento continuo, varias categorías, informes o una visión precisa de sus cuentas. Profit Tutor me parece más apropiada para construir criterio que para sustituir una solución de control financiero completa.
Hay una forma práctica de aprovechar esa diferencia. Se puede utilizar la aplicación para aclarar una idea y después trasladar únicamente la conclusión a una herramienta más detallada. Por ejemplo, una persona puede descubrir que necesita separar gastos necesarios de gastos opcionales y luego aplicar esa distinción en una hoja de cálculo. Así, Profit Tutor ocupa el lugar de tutor o punto de partida, mientras que otra herramienta se encarga del registro minucioso.
Este flujo también ayuda a evitar un error habitual: creer que aprender sobre finanzas y llevar las finanzas son exactamente la misma tarea. No lo son. La primera requiere comprensión y reflexión; la segunda exige constancia, precisión y, a menudo, controles de privacidad más estrictos. La aplicación puede ser útil en la primera parte, pero no conviene asumir automáticamente que cubre la segunda.
Una rutina doméstica que sí veo viable
Imaginemos una tarde cualquiera. Una pareja quiere hablar de sus objetivos, pero la conversación se atasca porque cada persona utiliza palabras distintas para referirse a ahorrar, gastar o priorizar. En lugar de empezar discutiendo cifras, pueden abrir Profit Tutor y dedicar unos minutos a revisar el concepto que les genera dudas. Después, cada uno explica cómo lo aplicaría a su situación, sin introducir todavía datos personales.
El siguiente paso sería escribir en otro lugar una sola decisión práctica: reservar una cantidad para una meta, revisar un gasto recurrente o acordar qué tema necesitan investigar mejor. La aplicación actúa entonces como disparador de una conversación y no como un registro compartido improvisado. A mí me parece una manera más segura y productiva de usarla en casa.
Con menores, el enfoque debe ser todavía más cuidadoso. Un adulto puede acompañar la exploración y convertirla en una conversación sobre necesidades, deseos y planificación, pero no debería pedir al menor que introduzca información económica de la familia. La clasificación PEGI 3 facilita el contexto de edad, aunque la madurez para comprender una decisión financiera no se puede resumir en una etiqueta.
Coordinación entre usuarios sin mezclar responsabilidades
Cuando varias personas utilizan la misma aplicación, la coordinación no consiste en que todos hagan exactamente lo mismo. Consiste en acordar qué se comparte y qué permanece en privado. Antes de utilizarla en grupo, yo establecería una regla sencilla: se comparten aprendizajes y decisiones acordadas, no necesariamente los datos que cada persona haya utilizado para llegar a ellas.
Esto resulta especialmente útil en parejas con ingresos distintos, en hogares donde conviven adultos y menores o en familias en las que una persona se ocupa de las cuentas. Una conversación puede centrarse en cómo priorizar una meta sin revelar el saldo individual de nadie. También se puede hablar de hábitos generales sin convertir la aplicación en un espacio de supervisión entre familiares.
Otro consejo concreto es terminar cada sesión con una frase de cierre. Por ejemplo: “hoy hemos entendido este concepto” o “la próxima conversación tratará este gasto”. Parece un detalle pequeño, pero evita que una persona interprete que una exploración informal equivale a una decisión tomada por todo el hogar. La herramienta ayuda a ordenar el diálogo; la decisión sigue necesitando acuerdo humano.
El uso compartido también tiene una desventaja evidente: el contexto puede perderse. Si alguien retoma una pantalla después de que otra persona haya trabajado con ella, puede no saber qué intención había detrás. Por eso prefiero sesiones independientes y breves, con una explicación verbal al terminar. Si la familia necesita un historial común y perfectamente trazable, una aplicación de presupuesto colaborativo sería una alternativa más adecuada.
En este punto aparece una diferencia importante frente a las alternativas habituales. Un gestor financiero tradicional está pensado para registrar, categorizar y consultar información con continuidad. Una hoja de cálculo ofrece flexibilidad, pero exige que el usuario diseñe el sistema y lo mantenga. Profit Tutor, en cambio, tiene más sentido como acompañamiento para aprender y organizar el pensamiento. Su sencillez es una fortaleza para principiantes y una limitación para quien ya necesita precisión operativa.
Privacidad práctica en un dispositivo familiar
Aunque no conviene inventar controles que no sabemos si existen, sí podemos adoptar hábitos de protección. No dejaría la aplicación abierta en una pantalla con información personal, evitaría introducir datos identificables durante una demostración y revisaría el dispositivo antes de prestarlo. También explicaría a los demás usuarios que una pantalla visible no significa que todos tengan permiso para interpretar o reutilizar ese contenido.
En una familia, la confianza no debería basarse en que nadie mire por accidente. Debería basarse en que todos saben qué pueden hacer y qué deben respetar. Ese principio es válido para Profit Tutor y para cualquier aplicación que toque temas de dinero. La clasificación PEGI 3 indica un contenido apto para una audiencia amplia, no una autorización automática para compartir información financiera sin límites.
Si una persona necesita guardar datos especialmente delicados, yo optaría por una herramienta diseñada para ese nivel de control, con un dispositivo personal y una rutina de acceso más estricta. Profit Tutor puede acompañar el aprendizaje de esa persona, pero no tiene por qué ser el lugar donde se almacena todo lo relacionado con su economía.
Edad, confianza y expectativas realistas
Me parece positivo que la aplicación pueda presentarse en un entorno familiar sin la barrera de un contenido adulto. Un adolescente puede acercarse a conceptos financieros junto a un adulto, y un niño puede participar en una conversación sencilla sobre planificación sin que la experiencia se convierta en una lección técnica. Aun así, el acompañamiento importa más que la edad indicada en la ficha.
La razón es que una aplicación financiera puede influir en cómo una persona interpreta el riesgo, el ahorro o el consumo. Un usuario joven puede tomar una explicación general como una regla absoluta. Yo utilizaría Profit Tutor para plantear preguntas y ejemplos, pero contrastaría cualquier decisión importante con una persona responsable y, cuando haga falta, con asesoramiento profesional.
También conviene ajustar las expectativas de los adultos. Si alguien espera una herramienta que conecte toda la economía familiar, controle cada movimiento y produzca análisis detallados, probablemente terminará decepcionado. Si busca un espacio inicial para aprender, ordenar ideas y preparar una conversación, la propuesta resulta mucho más razonable.
La valoración media de 3,3, junto con algo menos de doscientas valoraciones y más de una veintena de reseñas, sugiere que la experiencia no ha sido uniforme para todos. Yo no interpretaría esa cifra como una condena ni como una garantía. La tomaría como una señal para probarla con expectativas moderadas, especialmente porque una aplicación de iniciación puede encajar muy bien con un usuario y quedarse corta para otro.
Su alcance también se refleja en que ha superado las cincuenta mil instalaciones. Es suficiente para mostrar que existe interés por la propuesta, pero no lo confundiría con una prueba de que sea la mejor opción para cada hogar. En finanzas personales, el ajuste entre herramienta, edad, privacidad y objetivo pesa más que la popularidad.
Qué aporta frente a las alternativas de finanzas personales
Para mí, la comparación más justa no es con una banca móvil ni con una aplicación avanzada de presupuestos. Profit Tutor juega en una fase anterior. La elegiría antes que una hoja de cálculo cuando todavía no tengo claro qué quiero medir o cómo explicar un objetivo económico. La elegiría antes que un gestor complejo cuando la persona que va a utilizarlo se siente abrumada por demasiados campos y categorías.
En cambio, escogería una hoja de cálculo si necesito adaptar cada apartado a una situación doméstica concreta. Elegiría un gestor de presupuesto si quiero consultar movimientos con regularidad y mantener un historial detallado. Y buscaría una fuente profesional si la decisión afecta a inversiones, impuestos, préstamos o una situación financiera delicada. La aplicación no pierde valor por no cubrir esas áreas; simplemente ocupa otro lugar.
El verdadero beneficio está en reducir el salto entre “sé que debería entender mejor mi dinero” y “ya tengo una pregunta concreta que puedo trabajar”. Ese salto suele ser el más difícil para principiantes. La experiencia gana utilidad cuando se combina con una acción posterior, como revisar un gasto, escribir una meta o acordar una conversación familiar. Si se usa de forma pasiva, puede quedarse en una consulta puntual sin cambiar hábitos.
Una limitación que tendría presente es la posible falta de profundidad para usuarios avanzados. La versión 3.0 puede resultar suficiente como puerta de entrada, pero alguien que ya controla presupuestos, categorías y objetivos probablemente buscará herramientas con mayor personalización. En ese caso, insistir en Profit Tutor solo por su sencillez sería contraproducente.
Mi veredicto para un hogar
Después de valorar su enfoque, yo recomendaría Profit Tutor a quien quiera iniciar una conversación financiera en casa sin comenzar con una configuración pesada. Es gratuita, compatible con una versión relativamente antigua de Android y apta para un contexto amplio de edades. Su lugar ideal está en el aprendizaje guiado, la reflexión personal y las conversaciones sencillas entre personas que todavía están construyendo un vocabulario común sobre el dinero.
No la presentaría como una caja fuerte, una cuenta familiar ni un sustituto de un presupuesto detallado. En un dispositivo compartido, la clave es mantener límites claros: cada usuario debe saber qué está haciendo, qué información pertenece a quién y qué conclusiones necesitan confirmarse antes de convertirse en decisiones. Esa disciplina aporta más seguridad que cualquier expectativa de que la aplicación organice por sí sola la vida económica del hogar.
Mi consejo final sería probarla con un objetivo pequeño y sin datos sensibles. Si ayuda a entender una cuestión concreta y a tomar una decisión doméstica más clara, ya está cumpliendo bien su función. Si desde el primer momento necesitas informes, seguimiento continuo o colaboración financiera precisa, es mejor buscar una alternativa especializada. Profit Tutor merece la oportunidad como punto de partida, no como promesa de resolver toda la economía familiar.
En resumen, la propuesta de Jadesoft Studios me parece más valiosa para enseñar a pensar que para controlar cada céntimo. Esa diferencia define a quién se la recomendaría: principiantes, familias que quieren hablar de dinero con más calma y usuarios que necesitan una primera guía. Para una casa que respete la privacidad individual y mantenga expectativas realistas, puede ser una incorporación útil y fácil de probar.
Preguntas frecuentes
01¿Qué es Profit Tutor y para qué sirve?
Profit Tutor es una aplicación orientada al aprendizaje y la práctica de conceptos relacionados con finanzas, inversión y gestión del dinero. Su objetivo es ofrecer explicaciones, ejercicios o contenidos educativos que ayuden a comprender mejor estos temas. Antes de descargarla, conviene revisar qué módulos incluye exactamente, a qué nivel están dirigidos y si su contenido se adapta a tus conocimientos y objetivos personales.
02¿Profit Tutor ofrece consejos financieros o garantiza ganancias?
No deberías interpretar Profit Tutor como un servicio que garantiza beneficios ni como un sustituto de un asesor financiero profesional. Aunque la aplicación pueda explicar estrategias, conceptos o posibles escenarios, cualquier decisión de inversión implica riesgos y puede ocasionar pérdidas. Utiliza la información con fines educativos, verifica los datos por tu cuenta y evita invertir dinero basándote únicamente en una recomendación o lección de la aplicación.
03¿Profit Tutor es gratis o requiere pagos dentro de la aplicación?
La descarga de Profit Tutor puede ser gratuita, pero algunas funciones, cursos, herramientas o contenidos podrían estar limitados mediante compras integradas o una suscripción. Antes de registrarte, revisa la descripción de la tienda, los precios, la duración de los planes y las condiciones de renovación automática. También es recomendable comprobar si existe un periodo de prueba y cómo cancelarlo para evitar cargos inesperados.
04¿Es necesario crear una cuenta para utilizar Profit Tutor?
Dependiendo de la versión y de las funciones disponibles, Profit Tutor puede permitir una exploración inicial sin cuenta o solicitar un registro para guardar el progreso, sincronizar datos y acceder a contenido personalizado. Si decides registrarte, utiliza una contraseña segura y revisa la política de privacidad para saber qué información se recopila, cómo se utiliza y si puede compartirse con terceros o proveedores de análisis.
05¿Profit Tutor es adecuada para principiantes y funciona en Android o iPhone?
Profit Tutor puede resultar útil para principiantes si sus explicaciones están organizadas de forma gradual y emplean ejemplos fáciles de entender, aunque la experiencia dependerá de tus conocimientos previos. Antes de descargarla, confirma que tu dispositivo cumple los requisitos de la aplicación y que existe una versión compatible para Android o iOS. También conviene revisar las opiniones recientes, ya que el rendimiento puede variar según el modelo y el sistema operativo.


